Das Wichtigste in Kürze
- Gewerblich vermietete Tiny Houses und mobile Mietunterkünfte gelten in der Regel als bewegliche Wirtschaftsgüter des Anlagevermögens. Nur für diese Kategorie greifen die drei steuerlichen Instrumente.
- Investitionsabzugsbetrag: bis zu 50 % der voraussichtlichen Anschaffungskosten bereits vor dem Kauf abziehbar, in Summe höchstens 200.000 Euro je Betrieb.
- Sonderabschreibung: bis zu 40 % zusätzlich, frei verteilbar auf das Anschaffungsjahr und die vier Folgejahre.
- Degressive AfA: bis zu 30 % pro Jahr – aber nur für Anschaffungen bis zum 31. Dezember 2027.
- Gewinngrenze: Der steuerliche Gewinn darf im maßgebenden Wirtschaftsjahr 200.000 Euro nicht übersteigen, sonst entfallen Investitionsabzugsbetrag und Sonderabschreibung.
- Rechenbeispiel: Bei 250.000 Euro Investitionsvolumen und 40 % Steuersatz ergibt sich ein Liquiditätseffekt von rund 89.000 Euro in den ersten Jahren.
- Wichtig: Es handelt sich um eine Steuerstundung, nicht um einen Steuererlass. Dieser Beitrag ersetzt keine Steuerberatung.

Wer als Campingplatzbetreiber, Hotelier oder gewerblicher Vermieter in mobile Unterkünfte investiert, kann einen großen Teil der Anschaffungskosten steuerlich vorziehen – teilweise schon Jahre vor dem eigentlichen Kauf. Möglich machen das drei Instrumente, die aufeinander aufbauen: der Investitionsabzugsbetrag nach § 7g Abs. 1 EStG, die Sonderabschreibung nach § 7g Abs. 5 EStG und die befristete degressive Abschreibung nach § 7 Abs. 2 EStG.
Dieser Beitrag zeigt, wie die drei Stufen zusammenwirken, welche Voraussetzungen erfüllt sein müssen, wo die typischen Fallstricke liegen und was das konkret in Euro bedeutet. Er ersetzt keine steuerliche Beratung, sondern gibt Ihnen die Struktur an die Hand, mit der Sie das Gespräch mit Ihrem Steuerberater führen können.
So nutzen Sie den Investitionsabzugsbetrag (IAB) optimal
Sie denken über eine Investition in Tiny Houses nach? Dann haben Sie nicht nur den Puls der Zeit erkannt, sondern auch die Möglichkeit, steuerlich von dieser nachhaltigen und zukunftsorientierten Geschäftsidee zu profitieren. Als Tiny House-Hersteller möchten wir Ihnen zeigen, wie Sie mit dem Investitionsabzugsbetrag (IAB) finanzielle Vorteile nutzen können, um Ihr Investment noch rentabler zu gestalten.
Warum Tiny Houses als Investment?
Tiny Houses sind nicht nur ein Wohntrend, sondern ein wachsendes Marktsegment. Ob als nachhaltige Wohnlösung, Ferienunterkünfte oder Büros – diese mobilen und platzsparenden Gebäude sprechen eine umweltbewusste und minimalistische Zielgruppe an. Für Investoren bieten sie eine attraktive Kombination aus hohen Erträgen, niedrigen Anschaffungskosten und vorgezogenen Abschreibungen.
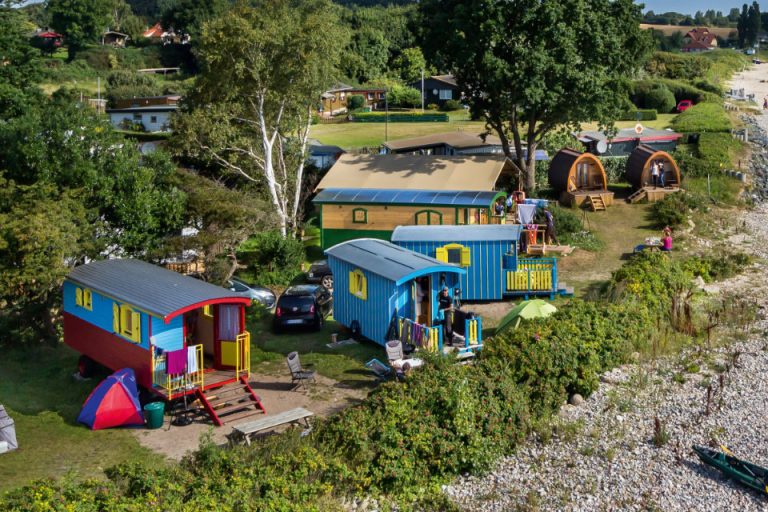
Mobile Unterkünfte sind für gewerbliche Betreiber aus drei Gründen interessant: Sie erschließen auf vorhandenen Flächen zusätzliche Vermietungskapazität, sie erzielen deutlich höhere Nächtigungspreise als Stellplätze, und sie sind – anders als ein Anbau oder ein Gebäude – innerhalb weniger Monate realisierbar.
Der steuerliche Aspekt kommt hinzu, ist aber nachgelagert. Eine Investition, die sich betriebswirtschaftlich nicht trägt, wird durch eine Abschreibung nicht rentabel. Umgekehrt gilt: Wenn Auslastung, Preis und Standort stimmen, entscheidet die steuerliche Gestaltung darüber, wie schnell sich das eingesetzte Kapital zurückverdient.
Beweglich oder Gebäude? Die entscheidende Weiche
Bevor Sie über Prozentsätze sprechen, muss eine Frage geklärt sein: Ist Ihr Objekt steuerlich ein bewegliches Wirtschaftsgut oder ein Gebäude? Denn Investitionsabzugsbetrag, Sonderabschreibung und degressive AfA gelten ausschließlich für bewegliche Wirtschaftsgüter des Anlagevermögens. Immobilien sind von allen drei Instrumenten ausgenommen.
Entscheidend ist nicht die Bezeichnung des Objekts, sondern die Art der Aufstellung:
- Objekte auf Fahrgestell oder auf punktueller, jederzeit lösbarer Auflagerung, die ohne Substanzverlust versetzt werden können, werden in der Regel als bewegliche Wirtschaftsgüter behandelt.
- Objekte mit fester Gründung, Streifenfundament und fest verbundenen Ver- und Entsorgungsleitungen können dagegen als Gebäude eingeordnet werden – mit der Folge, dass die gesamte steuerliche Rechnung anders aussieht.
Genau deshalb planen wir die Aufstellung von Beginn an mit: Gründung, Anschlüsse und Standortdokumentation werden so ausgeführt, dass die Mobilität des Objekts nachweisbar erhalten bleibt. Das ist kein Detail am Rande, sondern die Grundlage der gesamten steuerlichen Gestaltung – und es ist der Punkt, an dem eine bereits gebaute Lösung nachträglich kaum noch korrigiert werden kann.
Was ist der Investitionsabzugsbetrag (IAB)?
Der Investitionsabzugsbetrag nach § 7g Abs. 1 EStG erlaubt kleinen und mittleren Betrieben, bis zu 50 Prozent der voraussichtlichen Anschaffungs- oder Herstellungskosten einer geplanten Investition gewinnmindernd abzuziehen – bevor das Wirtschaftsgut überhaupt gekauft ist. Die Summe aller am Bilanzstichtag bestehenden Investitionsabzugsbeträge darf je Betrieb 200.000 Euro nicht übersteigen.
Der Effekt ist eine Vorverlagerung: Sie senken Ihren Gewinn heute und schaffen damit Liquidität für die Investition, die Sie in einem der folgenden drei Wirtschaftsjahre tätigen. Im Anschaffungsjahr wird der Betrag außerbilanziell wieder hinzugerechnet und in gleicher Höhe von den Anschaffungskosten abgesetzt. Beide Vorgänge heben sich im Ergebnis auf – was bleibt, ist eine reduzierte Abschreibungsbemessungsgrundlage.
Wichtig für die Erwartungshaltung: Der Investitionsabzugsbetrag erlässt keine Steuer, er verschiebt sie. Was heute abgezogen wird, steht in späteren Jahren nicht mehr als Abschreibungsvolumen zur Verfügung. Der Vorteil liegt im Zinseffekt, in der Liquidität und in der Möglichkeit, Gewinnspitzen zu glätten.
Wie funktioniert der IAB beim Kauf von Tiny Houses?
- Planung der Investition:
Planen Sie die Höhe der Investition sowie die IAB Laufzeit und Höhe. - Beantragung des IAB:
Geben Sie in Ihrer Steuererklärung an, dass Sie eine Investition in Tiny Houses planen. Dies kann bis zu drei Jahre vor der tatsächlichen Anschaffung erfolgen. - Steuerliche Entlastung:
Sie können die Anschaffungskosten steuerlich geltend machen. Das bedeutet, dass Ihr zu versteuerndes Einkommen deutlich reduziert wird. - Realisierung der Investition:
Innerhalb des 3-Jahres-Zeitraums kaufen Sie die geplanten Tiny Houses. Danach erfolgt eine Verrechnung des IAB mit den tatsächlichen Investitionen.*
*Die Aufzählung ist nicht vollständig und dient lediglich zur groben Übersicht, es findet keine steuerliche Beratung statt, alle Investitionen sind individuell zu handhaben.
Die drei Stufen: IAB, Sonderabschreibung, degressive AfA
Die größte Wirkung entsteht nicht durch ein einzelnes Instrument, sondern durch die Kombination. Die drei Stufen greifen zeitlich versetzt ineinander:
Stufe | Rechtsgrundlage | Höhe | Zeitpunkt der Wirkung |
1. Investitionsabzugsbetrag | § 7g Abs. 1 EStG | bis zu 50 % der voraussichtlichen Anschaffungskosten, max. 200.000 € je Betrieb | im Wirtschaftsjahr vor der Anschaffung (bis zu drei Jahre vorher) |
2. Sonderabschreibung | § 7g Abs. 5 EStG | bis zu 40 % der geminderten Bemessungsgrundlage | im Anschaffungsjahr und in den vier Folgejahren frei verteilbar |
3. Degressive AfA | § 7 Abs. 2 EStG | bis zu 30 % pro Jahr, höchstens das Dreifache des linearen Satzes | ab dem Anschaffungsjahr, nur bis 31.12.2027 möglich |
Sonderabschreibung und degressive AfA laufen im Anschaffungsjahr nebeneinander – beide aus derselben, um den Investitionsabzugsbetrag geminderten Bemessungsgrundlage. Ein Unterschied ist dabei praxisrelevant: Die degressive AfA wird im Anschaffungsjahr monatsgenau gekürzt, die Sonderabschreibung nicht. Wer im November liefert, verliert bei der degressiven AfA elf Zwölftel des ersten Jahres – bei der Sonderabschreibung nichts.
Die degressive AfA ist außerdem an die Nutzungsdauer gekoppelt: Der Satz darf höchstens das Dreifache des linearen AfA-Satzes betragen und 30 Prozent nicht übersteigen. Bei einer Nutzungsdauer von zehn Jahren sind das die vollen 30 Prozent, bei fünfzehn Jahren nur noch 20 Prozent. Die angesetzte Nutzungsdauer ist deshalb kein Nebenschauplatz, sondern ein zentraler Stellhebel.
Das Projekt muss der gewerblichen Vermietung unterliegen in Form einer Personen oder Kapitalgesellschaft.
Projektrealisierung ab 250.000 € Investitionsvolumen möglich.
Ein Rechenbeispiel für Ihr Tiny-House-Investment
Angenommen, Sie planen fünf Einheiten im Gesamtwert von 250.000 Euro netto. Die Anschaffung erfolgt im Juli 2027, die angesetzte Nutzungsdauer beträgt zehn Jahre, Ihr Steuersatz liegt bei 40 Prozent, Ihr steuerlicher Gewinn unterhalb der Grenze von 200.000 Euro.
Jahr | Maßnahme | Gewinnminderung | Steuereffekt |
2026 | Investitionsabzugsbetrag, 50 % von 250.000 € | 125.000 € | 50.000 € |
2027 | Degressive AfA (30 %, 6/12) und Sonderabschreibung (40 %) auf die geminderte Bemessungsgrundlage von 125.000 € | 68.750 € | 27.500 € |
2028 | Degressive AfA, 30 % vom Restbuchwert | 16.875 € | 6.750 € |
2029 | Degressive AfA, 30 % vom Restbuchwert | 11.813 € | 4.725 € |
Summe | entspricht rund 89 % der Anschaffungskosten | 222.438 € | 88.975 € |
Rund 89.000 Euro Liquiditätsvorteil bei 250.000 Euro Investitionsvolumen – und gut 50.000 Euro davon wirken bereits im Jahr vor der Anschaffung. Das ist der eigentliche Hebel: Sie finanzieren einen relevanten Teil der Investition aus Steuern, die Sie sonst gezahlt hätten.
Und die Gegenrechnung, die dazugehört: In den Jahren ab 2030 steht deutlich weniger Abschreibungsvolumen zur Verfügung. Wer damit rechnet, dass sein Gewinn in Zukunft steigt, verschiebt Steuerlast in eine teurere Phase. Diese Frage gehört auf den Tisch, bevor der Investitionsabzugsbetrag gebildet wird.
Rechnen Sie mit Ihren eigenen Zahlen
Das Beispiel oben ist ein Modellfall. Ihr Investitionsvolumen, Ihr Steuersatz und vor allem Ihr Liefertermin verändern das Ergebnis erheblich. Der folgende Rechner zeigt Ihnen den Liquiditätseffekt für Ihre Ausgangslage – inklusive Warnung, wenn die Gewinngrenze überschritten wird oder der Liefertermin außerhalb des Investitionsboosters liegt.
IAB-Rechner: Was Ihre Investition steuerlich wirklich bringt
Investitionsabzugsbetrag, Sonderabschreibung und degressive AfA in einer Rechnung – für gewerblich vermietete Tiny Houses, Mietunterkünfte und Camping-Lodges.
Liquiditätseffekt
–
DetailsIhre Eckdaten
Anschaffungskosten ohne Umsatzsteuer, sofern Sie vorsteuerabzugsberechtigt sind.
Gewinn vor Abzug des IAB. Ab 200.000 € entfallen IAB und Sonderabschreibung.
Grenzsteuersatz inkl. Solidaritätszuschlag bzw. kombinierter Satz aus Körperschaft- und Gewerbesteuer.
Feineinstellung
Bestimmt den linearen AfA-Satz und damit die Obergrenze der degressiven AfA (max. das Dreifache, höchstens 30 %). Bitte mit Ihrem Steuerberater festlegen.
Gesetzliches Maximum: 50 % der voraussichtlichen Anschaffungskosten, in Summe höchstens 200.000 € je Betrieb.
Bis zu 40 % nach § 7g Abs. 5 EStG, frei verteilbar auf das Anschaffungsjahr und die vier Folgejahre.
Ihr Ergebnis
Investitionsbooster (degressive AfA) endet am 31.12.2027 – empfohlener Bestellzeitpunkt in
–
Liquiditätseffekt in den ersten Jahren
–
–
Steuerersparnis bereits vor dem Kauf
–
Steuerlich wirksamer Anteil der Investition
–
| Jahr | Maßnahme | Gewinnminderung | Steuereffekt |
|---|
Nächster Schritt: Wir prüfen mit Ihnen, welches Objekt, welcher Standort und welcher Liefertermin zu Ihrer Steuerplanung passen – und liefern Ihnen die Zahlen, die Ihr Steuerberater braucht.
Wichtiger Hinweis: Dieser Rechner ist ein unverbindliches Modell zur Veranschaulichung und stellt keine Steuerberatung dar. Er bildet vereinfachte Annahmen ab und berücksichtigt weder Ihre individuelle Gewinnsituation noch Verlustverrechnung, Gewerbesteuerhebesatz, Zinseffekte, den späteren Wechsel zur linearen Abschreibung oder die Rückgängigmachung des IAB bei ausbleibender Investition. Die Voraussetzungen des § 7g EStG und der degressiven AfA nach § 7 Abs. 2 EStG sind im Einzelfall zu prüfen. Bitte besprechen Sie jede Investitionsentscheidung mit Ihrer Steuerberaterin oder Ihrem Steuerberater. Rechtsstand: August 2026.


Vor der Abschreibung kommt die Rentabilität
Beachten Sie bitte, dass die Abschreibung und der Investitionsabzugsbetrag nur eine zusätzliche Möglichkeit ist die Rentabilität zu steigern. Unser Fokus liegt bei der Beratung und Umsetzung unserer Projekte mit Investoren neben der partnerschaftlichen Zusammenarbeit auf der Rentabilität. Die Abschreibung wird immer nur nachgelagert diskutiert und darf nicht der vorgelagerte Grund der Investition sein.
Warum Tiny Houses mit der NAWALO GmbH?
Das Tiny-House-Investment ist mehr als nur der Kauf von Renditeobjekten – es geht um ein gesamtheitliches Konzept, das sowohl den lokalen Markt als auch die Bedürfnisse der Nutzer versteht. Als Ihr Partner bieten wir:
1. Top-Standorte für maximale Rendite
Der Standort ist entscheidend für den Erfolg Ihrer Tiny-House-Investition. Dank unserer Erfahrung und einem breiten Netzwerk können wir Ihnen die besten Lagen für Tiny-House-Projekte bieten, sei es für:
- Ferienvermietungen in malerischen Landschaften oder
- Urbanes möbliertes Wohnen auf kleinstem Raum, unsere Standorte sind strategisch ausgewählt, um eine hohe Nachfrage zu gewährleisten, sei es durch Nähe zu touristischen Hotspots oder urbanen Zentren
2. Betreiberkonzept und erfahrene Partner
Um Ihre Investition von Anfang an auf ein solides Fundament zu stellen, bieten wir Ihnen ein erprobtes Betreiberkonzept. Dieses umfasst:
- Konzeption und Betrieb: Wir entwickeln ein durchdachtes Betreiberkonzept, das genau auf die Bedürfnisse der Zielgruppe Ihrer Standorte abgestimmt ist.
- An diesem Konzept richten wir ebenfalls individuell für den jeweiligen Standort die Ausstattung der Tiny Houses aus. Ob zwei Zimmer, für vier Personen oder das Single Haus mit Vollbad, es kommt auf die Zielgruppe an.
- Erfahrener Betreiber: Gemeinsam mit unseren langjährigen Partnern wird der reibungslose Betrieb Ihrer Tiny Houses gewährleistet. Der Betreiber übernimmt Verwaltung, Wartung und Vermietung – so minimieren Sie Ihren Aufwand und maximieren Ihre Rendite.
3. Finanzierungslösungen – für jeden Bedarf
Damit Ihre Investition optimal realisiert werden kann, bieten wir Ihnen individuelle Finanzierungslösungen. Egal, ob Sie eine klassische Finanzierung, Leasingmodelle oder alternative Finanzierungsoptionen bevorzugen – wir entwickeln gemeinsam mit unseren Finanzierungspartnern ein Konzept, das perfekt zu Ihrem Budget und Ihren Zielen passt.
- Beratung und Vermittlung: Wir stehen Ihnen zur Seite, um die besten Konditionen für Ihr Projekt zu sichern.
- Flexibilität: Unsere Lösungen sind anpassbar, um Ihren finanziellen Spielraum optimal zu nutzen.
- Fördermöglichkeiten: Wir unterstützen Sie bei der Diskussion von staatlichen Fördermitteln sowie der Nutzung des Investitionsabzugsbetrags (IAB).
4. Individueller Bau für maximale Rendite
Wir als NAWALO GmbH wissen, dass Tiny Houses nicht nur funktional, sondern auch perfekt auf den jeweiligen Standort und die Zielgruppe abgestimmt sein müssen. Deshalb bieten wir individuelle Baukonzepte an, die Ihren Erfolg maximieren:
- Flexibilität: Unsere Tiny Houses werden maßgeschneidert nach Ihren aber vor allem den Vorstellungen des Betreibers aufgrund der Zielgruppe gefertigt.
- Design, das überzeugt: Ob luxuriöse Ferienunterkünfte, minimalistische Wohnlösungen oder effiziente Arbeitsräume – wir gestalten Tiny Houses, die perfekt zur Nachfrage passen.
- Auslastungsoptimierung: Durch die individuelle Anpassung erhöhen Sie die Attraktivität Ihrer Objekte und sichern sich eine maximale Auslastung sowie stabile Renditen.
- Gewerblich Optimiert: Aufgrund unserer langjährigen Erfahrung seit 2007, im gewerblichen Segment mit Hochfrequenz Vermietungen, sind unsere Objekte Instandhaltungsarm, besonders einfach zu reinigen und dennoch nachhaltig.
Ein Modellprojekt mit Vorbildcharakter
Obwohl das Konzept der Tiny House Siedlungen in Schleswig-Holstein noch relativ neu ist, gibt es bereits in anderen Bundesländern ähnliche Projekte. In Süddeutschland und Hamburg haben sich Tiny House Communities etabliert, und auch in ländlichen Gegenden ist das Interesse groß. Viele Menschen suchen nach einem Rückzugsort, an dem sie einfach und naturnah leben können. Dabei spielt auch die Nähe zum Meer, wie in Handewitt, eine wichtige Rolle für die Attraktivität solcher Wohnprojekte. Nicole und Stefan Carstedt hätten beispielsweise auch nach Hamburg oder Süddeutschland ziehen können, entschieden sich jedoch für Handewitt – nicht zuletzt wegen der idyllischen Lage und der Nähe zur Ostsee.
Tiny House Siedlungen – Ein Trend mit Zukunft
Die Tiny House Siedlung in Handewitt ist ein spannendes Pilotprojekt, das zeigt, wie modernes Wohnen in Einklang mit der Natur funktionieren kann. Mitten in Schleswig-Holstein entsteht hier ein Ort, an dem Menschen ihre Träume von einem minimalistischen und nachhaltigen Leben verwirklichen können. Die ersten Bewohner werden voraussichtlich Ende des kommenden Jahres einziehen können, und es bleibt abzuwarten, ob weitere Gemeinden diesem Beispiel folgen werden. Für viele ist die Tiny House Siedlung in Schleswig-Holstein mehr als nur eine alternative Wohnform – es ist ein Symbol
Häufig gestellte Fragen (FAQ)
Ja. Seit dem Jahressteuergesetz 2020 ist die Vermietung eines Wirtschaftsguts für den Investitionsabzugsbetrag unschädlich. Entscheidend ist, dass das Objekt zum Anlagevermögen eines Betriebs gehört, im Jahr der Anschaffung und im Folgejahr in einer inländischen Betriebsstätte verbleibt und zu mindestens 90 Prozent betrieblich genutzt oder vermietet wird. Die gewerbliche Vermietung an Feriengäste erfüllt diese Bedingung regelmäßig. Die private Mitnutzung durch den Betriebsinhaber ist der kritische Punkt und sollte vorab mit dem Steuerberater geklärt werden.
Das hängt allein von der Aufstellung ab. Ein Objekt auf Fahrgestell oder auf einer punktuellen, jederzeit lösbaren Auflagerung, das ohne Substanzverlust versetzt werden kann, wird in der Regel als bewegliches Wirtschaftsgut des Anlagevermögens behandelt. Ein Objekt mit fester Gründung, Streifenfundament und fest verbundenen Ver- und Entsorgungsleitungen kann dagegen als Gebäude eingeordnet werden. Diese Unterscheidung ist entscheidend, denn Investitionsabzugsbetrag, Sonderabschreibung und degressive AfA gelten ausschließlich für bewegliche Wirtschaftsgüter. NAWALO plant die Aufstellung von Beginn an so, dass die Mobilität des Objekts nachweisbar erhalten bleibt.
Sie können bis zu 50 Prozent der voraussichtlichen Anschaffungs- oder Herstellungskosten abziehen. Zusätzlich gilt eine betriebsbezogene Obergrenze: Die Summe aller am Bilanzstichtag bestehenden Investitionsabzugsbeträge darf 200.000 Euro nicht übersteigen. Bei einer Investition von 250.000 Euro netto sind das 125.000 Euro Abzug; bei 600.000 Euro greift die 200.000-Euro-Deckelung.
Der steuerliche Gewinn darf im maßgebenden Wirtschaftsjahr vor Abzug des Investitionsabzugsbetrags höchstens 200.000 Euro betragen. Diese einheitliche Grenze gilt seit 2020 sowohl für bilanzierende Betriebe als auch für die Einnahmenüberschussrechnung. Wird sie überschritten, sind weder der Investitionsabzugsbetrag noch die Sonderabschreibung zulässig. Da in den maßgeblichen Gewinn auch außerbilanzielle Hinzurechnungen einfließen, empfiehlt sich in der Praxis ein Sicherheitsabstand zur Grenze.
Der Investitionsabzugsbetrag wird rückwirkend im Jahr der Bildung aufgelöst. Der Steuerbescheid des betreffenden Jahres wird geändert, die Steuernachzahlung wird fällig und zusätzlich nach § 233a der Abgabenordnung verzinst. Aus einem Liquiditätsvorteil wird dann ein Liquiditätsnachteil. Deshalb sollte der Investitionsabzugsbetrag nur gebildet werden, wenn die Investitionsabsicht real ist und der Liefertermin planbar bleibt.
Die mit dem steuerlichen Investitionssofortprogramm eingeführte degressive Abschreibung gilt für bewegliche Wirtschaftsgüter des Anlagevermögens, die nach dem 30. Juni 2025 und vor dem 1. Januar 2028 angeschafft oder hergestellt werden. Der Satz beträgt höchstens das Dreifache des linearen AfA-Satzes und maximal 30 Prozent, in den Folgejahren jeweils auf den Restbuchwert. Maßgeblich ist der Zeitpunkt der Anschaffung, nicht der Bestellung. Bei einer Lieferzeit von 12 bis 18 Wochen muss eine Bestellung deshalb spätestens im Spätsommer 2027 erfolgen.
Bei 250.000 Euro netto, einem angenommenen Steuersatz von 40 Prozent und voller Ausschöpfung der Instrumente entfallen 125.000 Euro auf den Investitionsabzugsbetrag, was bereits vor dem Kauf rund 50.000 Euro Steuerentlastung bedeutet. Über Sonderabschreibung und degressive AfA kommen in den ersten drei Jahren nach der Anschaffung weitere rund 39.000 Euro hinzu. Der Liquiditätseffekt liegt damit bei etwa 89.000 Euro. Es handelt sich um eine Steuerstundung, nicht um einen dauerhaften Steuererlass: Was früh abgeschrieben wird, fehlt in späteren Jahren.
Vollständige Investorenprojekte mit Standortentwicklung, Betreiberkonzept und Finanzierungsbegleitung setzen wir ab einem Investitionsvolumen von 250.000 Euro um. Bestehende Betriebe, die ihren Bestand um einzelne Einheiten erweitern möchten, betreuen wir auch darunter: Konfigurationen für Campingplätze und Ferienbetriebe beginnen bei rund 10.000 Euro netto und reichen bis etwa 60.000 Euro netto je Einheit.
Die Lieferzeit beträgt in der Regel 12 bis 18 Wochen ab Auftragsbestätigung. Für die steuerliche Planung ist dieser Zeitraum entscheidend, weil sowohl das Ende des dreijährigen Investitionszeitraums beim Investitionsabzugsbetrag als auch die Frist für die degressive Abschreibung am 31. Dezember 2027 auf den Zeitpunkt der Anschaffung abstellen. NAWALO fertigt seit 2007 und hat über 500 Objekte an mehr als 150 Standorte in Deutschland, Frankreich und Luxemburg geliefert.
Ihr nächster Schritt mit NAWALO

Die steuerliche Rechnung steht und fällt mit drei konkreten Größen: dem Objekt, dem Standort und dem Liefertermin. Genau darüber sprechen wir im Erstgespräch – nicht über Steuerrecht. Sie erhalten von uns eine belastbare Angebotsgrundlage mit Nettopreis, Liefertermin und Ausstattungsumfang. Damit kann Ihr Steuerberater den Investitionsabzugsbetrag konkret ansetzen, statt mit Schätzwerten zu arbeiten.
Jetzt sind Sie an der Reihe. Kontaktieren Sie uns gern über unser Kontaktformular, per E-Mail oder telefonisch unter +49 (0)4120 706 88 70.
Simon Kilimann
Geschäftsführer der NAWALO GmbH
Rechtsstand: August 2026. Dieser Beitrag gibt allgemeine Informationen zu steuerlichen Regelungen wieder und stellt ausdrücklich keine Steuerberatung im Sinne des Steuerberatungsgesetzes dar. Er ersetzt weder die Prüfung Ihres Einzelfalls noch die Beratung durch eine Steuerberaterin oder einen Steuerberater. Steuerliche Regelungen können sich kurzfristig ändern; für die Aktualität, Richtigkeit und Vollständigkeit der Angaben wird keine Haftung übernommen. Die dargestellten Rechenbeispiele beruhen auf vereinfachten Modellannahmen.
Sie sehen gerade einen Platzhalterinhalt von Vimeo. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr Informationen Weitere Informationen über den gesperrten Inhalt.
Sie sehen gerade einen Platzhalterinhalt von Vimeo. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen Weitere Informationen über den gesperrten Inhalt.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen Weitere Informationen über den gesperrten Inhalt.
Sie sehen gerade einen Platzhalterinhalt von Bunny Stream. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen Weitere Informationen über den gesperrten Inhalt.
Sie sehen gerade einen Platzhalterinhalt von Wistia. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Facebook. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Instagram. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Instagram. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Google Maps. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Google Maps. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von X. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen